

SayMoney - Haushaltsbuch

- 520.00 Rezensionen
- 2,7
- Downloads
- 50.000+
 Analyse von Appgk
Ein Haushaltsbuch muss nicht spektakulär sein, sondern zuverlässig genug, damit ich es im Alltag tatsächlich öffne und benutze. Genau hier setzt SayMoney - Haushaltsbuch an: Die Finanz-App von Weber IT & Apps richtet den Blick auf eine einfache Frage – wohin fließt mein Geld, und was kann ich daraus für den nächsten Monat lernen? Nach meinem Eindruck ist sie vor allem dann interessant, wenn du deine Ausgaben bewusster verfolgen möchtest, ohne gleich eine umfangreiche Banking-Lösung mit vielen Zusatzfunktionen einzurichten.
Mein Urteil fällt dabei bewusst gemischt aus. Die App kann als unkomplizierter Begleiter für persönliche Einnahmen und Ausgaben funktionieren, wirkt aber nicht wie ein vollständiger Ersatz für modernes Online-Banking oder eine umfassende Finanzplanung. Ihr größter Vorteil liegt in der Konzentration auf das Haushaltsbuch. Die eher durchschnittliche Bewertung von 2,7 bei ungefähr 1.500 abgegebenen Bewertungen passt deshalb zu meinem Eindruck: Das Grundprinzip ist verständlich, doch bei Komfort, Bedienfluss und Erwartungen an eine heutige Finanz-App dürfte nicht jeder zufrieden sein.
Ein schlichtes Haushaltsbuch für den täglichen Überblick
Ich betrachte ein Haushaltsbuch zuerst danach, ob es sich ohne großen Aufwand in den Alltag einfügt und ob die Zahlen am Ende eine konkrete Entscheidung erleichtern. Dabei lohnt es sich, nicht nur auf die Eingabe zu achten, sondern auch darauf, wie gut die eigene Routine zu einer manuellen Erfassung passt. So wird schnell klar, ob ein schlichtes Werkzeug genügt oder eine andere Art von Finanz-App besser wäre.
Der erste sinnvolle Schritt ist nicht die perfekte Planung
Beim Thema Geld scheitern viele Vorsätze nicht an fehlendem Interesse, sondern an zu viel Aufwand. Ich kenne das selbst: Eine Anwendung kann noch so viele Diagramme, Kategorien und Auswertungen anbieten – wenn jeder Eintrag unnötig kompliziert wirkt, bleibt sie nach wenigen Tagen liegen. SayMoney verfolgt einen bodenständigeren Ansatz. Statt mich mit Finanzsprache oder komplexen Anlagefunktionen zu beschäftigen, kann ich mich auf die alltägliche Erfassung meiner Geldbewegungen konzentrieren.
Das macht die App besonders für Menschen interessant, die erstmals ein digitales Haushaltsbuch ausprobieren möchten. Wer bisher nur gelegentlich auf den Kontostand geschaut hat, erhält einen besseren Zusammenhang zwischen einzelnen Ausgaben und dem verfügbaren Monatsbudget. Der entscheidende Nutzen entsteht nicht durch einen einzelnen Eintrag, sondern durch die Gewohnheit, kleine Käufe ebenfalls ernst zu nehmen. Gerade Kaffee unterwegs, spontane Lieferdienste oder regelmäßige Abos werden sonst schnell unterschätzt.
Ich würde die Anwendung deshalb nicht als Finanzberater verstehen. Sie nimmt mir keine wichtigen Entscheidungen ab und ersetzt auch nicht den Blick auf mein Bankkonto. Ihr Wert liegt eher darin, dass sie meine eigenen Angaben sichtbar und vergleichbar macht. Das klingt unscheinbar, ist aber für den Einstieg oft hilfreicher als eine überladene Lösung, die ich nach kurzer Zeit nicht mehr öffne.
Warum manuelle Erfassung zugleich Stärke und Schwäche ist
Ein manuelles Haushaltsbuch zwingt mich, eine Ausgabe bewusst wahrzunehmen. Genau darin steckt ein psychologischer Vorteil: Wenn ich einen Einkauf selbst eintrage, denke ich eher darüber nach, ob er wirklich notwendig war und in welche Ausgabengruppe er gehört. Eine automatische Kontosynchronisierung wäre bequemer, würde diesen kurzen Moment der Aufmerksamkeit aber nicht unbedingt ersetzen.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Auf der anderen Seite entsteht dadurch eine klare Alltagshürde. Wer häufig mit Karte oder Smartphone bezahlt, muss diszipliniert bleiben und die Buchungen regelmäßig nachtragen. Vergesse ich das mehrere Tage lang, wird die Übersicht ungenau und die Motivation sinkt. Für mich ist daher ein fester Zeitpunkt sinnvoll, etwa direkt nach dem Einkauf oder am Abend. Wer eine App sucht, die alle Kontobewegungen selbstständig sammelt, sollte eher bei einer Banking-orientierten Alternative suchen.
Ein nützlicher Arbeitsablauf ist, nicht jede Ausgabe erst am Monatsende rekonstruieren zu wollen. Ich würde wiederkehrende Kosten gleich zu Monatsbeginn einplanen und spontane Ausgaben möglichst unmittelbar erfassen. So lässt sich am Wochenende prüfen, ob das verfügbare Geld noch zum eigenen Rhythmus passt. Dieser kleine Kontrolltermin ist praktischer als eine einmalige große Analyse, weil er früh genug auf ein Problem aufmerksam macht.
Die besten Aspekte von SayMoney - Haushaltsbuch
Das solltest du über SayMoney - Haushaltsbuch wissen
Für welche Alltagssituationen die App besonders passt
Ein realistisches Beispiel ist ein Haushalt, in dem am Monatsanfang das Einkommen eingeht und danach mehrere feste Belastungen folgen. Miete, Versicherungen, Mobilität und Lebensmittel lassen sich gedanklich leicht voneinander trennen, während kleinere Freizeitkäufe oft unbemerkt wachsen. Mit einem Haushaltsbuch kann ich diese Bereiche einzeln betrachten und erkennen, ob nicht die großen Rechnungen, sondern viele kleine Entscheidungen den Spielraum verringern.
Auch für Studierende, Berufseinsteiger oder Menschen mit wechselnden Ausgaben kann der Ansatz hilfreich sein. Statt eine komplizierte Jahresplanung aufzubauen, lässt sich zunächst ein Monat beobachten. Danach kann ich entscheiden, ob eine bestimmte Kategorie zu großzügig bemessen ist oder ob ein vermeintlich teurer Bereich tatsächlich nur unregelmäßig anfällt. Diese Erkenntnis ist wertvoller als ein pauschales Sparziel, das nicht zum eigenen Leben passt.
Für Paare oder Familien hängt der Nutzen stark davon ab, wie gemeinsam die Einträge gepflegt werden. Wenn nur eine Person Ausgaben dokumentiert, entsteht schnell ein unvollständiges Bild. Ich würde deshalb vorher eine einfache Regel vereinbaren: Wer bezahlt, trägt den Betrag zeitnah ein, oder beide sammeln Belege an einem festen Ort und aktualisieren die App zusammen. Das ist keine technische Funktion, sondern eine wichtige praktische Voraussetzung dafür, dass die Zahlen am Ende überhaupt belastbar sind.
Was SayMoney gegenüber Papier und Tabellen besser macht
Ein Notizbuch hat seinen Charme, und eine Tabellenkalkulation bietet mehr Freiheit. Trotzdem ist eine spezialisierte Haushaltsbuch-App dazwischen oft angenehmer. Ich muss keine Formeln bauen, keine Spaltenstruktur entwerfen und nicht jedes Mal eine Datei öffnen. Die mobile Nutzung passt besser zu dem Moment, in dem eine Ausgabe entsteht. Gegenüber Papier ist außerdem die spätere Suche und Betrachtung der Einträge grundsätzlich übersichtlicher, sofern ich die Angaben konsequent pflege.
Im Vergleich zu einer Tabellenlösung verliert die App allerdings an Flexibilität. Wer eigene Berechnungen, umfangreiche Prognosen oder individuelle Auswertungen benötigt, wird mit einer Tabelle wahrscheinlich mehr Möglichkeiten haben. SayMoney ist eher für eine klare Routine als für ein selbst gebautes Finanzmodell gedacht. Das ist kein Fehler, solange ich nicht mit dem Anspruch starte, sämtliche Vermögenswerte, Kredite und langfristigen Szenarien in einem einzigen Werkzeug abzubilden.
Gegenüber Banking-Apps liegt der Unterschied vor allem in der Perspektive. Banking-Anwendungen zeigen meist die tatsächlichen Kontobewegungen und bieten oft zusätzliche Kontofunktionen. Ein Haushaltsbuch verlangt dagegen mehr Eigenarbeit, kann dadurch aber bewusster wirken. Ich würde SayMoney vorziehen, wenn mein Hauptziel die Ausgabendisziplin ist. Für schnelle Überweisungen, Kontostandskontrolle oder automatische Umsätze ist eine Bank-App die passendere Wahl.
Screenshots
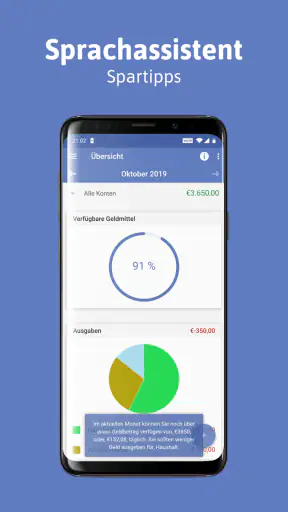
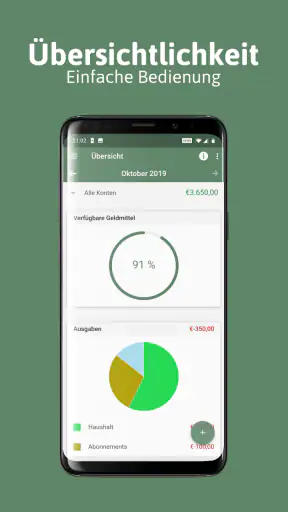
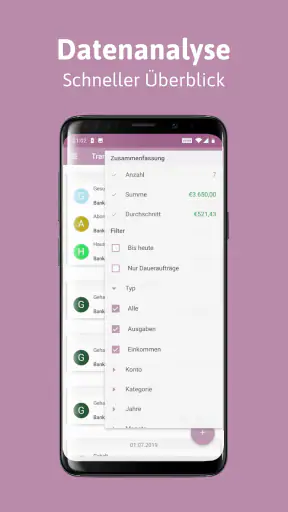
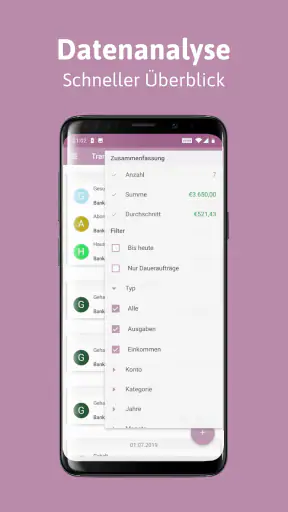
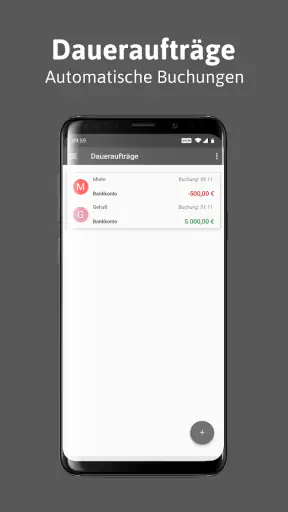
Die wichtigsten Grenzen im täglichen Gebrauch
Die größte Schwäche ist für mich nicht das Grundkonzept, sondern die Abhängigkeit von konsequenter Pflege. Eine Finanzübersicht ist nur so gut wie die Einträge, die ich mache. Unklare Kategorien, vergessene Bargeldzahlungen oder verspätete Nachträge können zu falschen Schlüssen führen. Wer seine Ausgaben nur sporadisch dokumentiert, erhält keine verlässliche Grundlage für Sparentscheidungen – ganz gleich, wie ordentlich die Oberfläche wirkt.
Hinzu kommt, dass einfache Haushaltsbücher bei wachsendem Anspruch schnell an ihre Grenzen kommen können. Sobald ich mehrere Konten, gemeinsame Budgets, Rücklagen, Schulden oder unregelmäßige Einnahmen gleichzeitig verfolgen möchte, brauche ich eine besonders klare Struktur. Für eine einzelne Person mit überschaubaren Finanzen ist der reduzierte Ansatz angenehm. Für komplexere Haushalte würde ich vor der Umstellung prüfen, ob die gewünschte Organisation wirklich bequem abbildbar ist.
Auch die durchschnittliche Resonanz im Store sollte ich nicht einfach ignorieren. Rund 50.000 Installationen zeigen, dass die App eine erkennbare Nutzerbasis hat, aber die Bewertung von 2,7 ist kein Signal für eine rundum reibungslose Erfahrung. Ich würde deshalb mit realistischen Erwartungen starten: Das Werkzeug kann beim Erfassen und Reflektieren helfen, ist aber nicht automatisch die modernste oder komfortabelste Lösung für jeden Finanzalltag.
Version, Kosten und technische Einordnung
SayMoney ist kostenlos erhältlich und richtet sich mit der Altersfreigabe USK ab 0 Jahren an ein breites Publikum. Die aktuelle Version ist 2.4.75 und setzt Android ab Version 6.0 voraus. Damit ist der Einstieg für viele Android-Nutzer unkompliziert, auch wenn Besitzer sehr alter Geräte ihre Systemversion vorher prüfen sollten. Die App wurde erstmals am 19.11.2016 veröffentlicht und gehört damit nicht zu den ganz neuen Angeboten im Finanzbereich.
Bei der Nutzung können optionale In-App-Käufe zwischen 0,99 € und 9,99 € anfallen, wenn die Abrechnung über Google Play erfolgt. Für mich bedeutet das: Vor dem intensiven Einrichten sollte ich darauf achten, welche Funktionen im kostenlosen Umfang ausreichen und an welcher Stelle möglicherweise ein Kauf angeboten wird. Der kostenlose Einstieg ist praktisch, aber wer langfristig plant, sollte die eigene Bereitschaft zu zusätzlichen Ausgaben mitbedenken.
Der kurze Leitsatz „Sag es. Spar. Wachse.“ beschreibt die Grundidee passend, ohne das Programm größer zu machen, als es ist. Ich lese ihn eher als Arbeitsanweisung: Ausgaben benennen, daraus lernen und schrittweise bessere Entscheidungen treffen. Das funktioniert nur, wenn ich die App als regelmäßiges Werkzeug begreife und nicht als automatische Lösung, die meine Finanzen nebenbei in Ordnung bringt.
Eine kleine Routine macht die Zahlen brauchbarer
Wer das Haushaltsbuch ausprobieren möchte, sollte nicht mit möglichst vielen Kategorien starten. Ich würde zunächst nur die Bereiche anlegen, die für die eigene Entscheidung wirklich wichtig sind: etwa Wohnen, Lebensmittel, Mobilität und Freizeit. Eine zu feine Einteilung kostet Zeit und verführt dazu, über die passende Kategorie länger nachzudenken als über die Ausgabe selbst. Wenn sich nach einigen Wochen eine Gruppe als zu breit erweist, lässt sie sich gedanklich genauer betrachten.
Bei Bargeld ist eine kurze Notiz direkt nach dem Bezahlen besonders hilfreich. Ein kleiner Einkauf lässt sich später oft nicht mehr sicher erinnern, und ein geschätzter Betrag verfälscht den Vergleich. Wer Belege sammelt, kann sie als Übergang nutzen und die Einträge zu einem festen Zeitpunkt nachtragen. Das ist weniger spontan, aber realistischer als darauf zu hoffen, jeden einzelnen Kauf aus dem Gedächtnis korrekt wiederzufinden.
Für wen sich der Download lohnt
Ich empfehle SayMoney vor allem Menschen, die bewusst mit einem überschaubaren Haushaltsbuch beginnen möchten. Wenn du deine Ausgaben bisher nur grob einschätzt, kann die App ein guter erster Schritt sein. Sie passt auch zu dir, wenn du lieber selbst entscheidest, welche Beträge du einträgst, statt deine Konten mit einem Finanzdienst zu verbinden. Besonders sinnvoll ist sie als vierwöchiger Test: Nicht mit einem unrealistischen Sparziel, sondern mit der Aufgabe, wirklich jede Ausgabe zu notieren.
Auch für Nutzer, die bereits ein Papierbuch führen, kann der Wechsel auf das Smartphone bequem sein. Der Vorteil liegt dann weniger in spektakulären Funktionen als in der Verfügbarkeit unterwegs. Wer dagegen umfangreiche automatische Auswertungen, mehrere Nutzerkonten oder eine vollständige Vermögensübersicht erwartet, sollte sich nach einer stärker spezialisierten Lösung umsehen. Für diesen Personenkreis kann eine Banking-App oder ein umfassender Finanzmanager die bessere Wahl sein.
Ich würde die App außerdem nicht empfehlen, wenn du schon weißt, dass du manuelle Einträge dauerhaft vermeiden wirst. Dann entsteht eher Frust als Kontrolle. In diesem Fall ist eine automatische Kontenübersicht praktischer, auch wenn sie weniger dazu zwingt, die eigenen Kaufentscheidungen bewusst zu hinterfragen. Die richtige Wahl hängt hier nicht von möglichst vielen Funktionen ab, sondern davon, welche Methode du tatsächlich regelmäßig nutzt.
Der Wechsel sollte eine klare Frage beantworten
Der Umstieg von Papier oder einer Tabelle ist vor allem dann sinnvoll, wenn die mobile Eingabe dir hilft, näher am Kaufmoment zu bleiben. Alte Aufzeichnungen musst du nicht zwangsläufig vollständig übertragen, um anzufangen: Für einen ersten Vergleich reicht es, einen neuen Zeitraum sauber zu erfassen und ihn mit deiner bisherigen groben Einschätzung abzugleichen. So wird schnell sichtbar, ob die App eine echte Gewohnheit erleichtert oder nur ein weiteres Ablagefach für Finanzvorsätze ist.
Wer von einer Banking-App kommt, sollte den Zweck ebenfalls klar trennen. Ein Kontoauszug beantwortet, was tatsächlich abgebucht wurde; ein selbst gepflegtes Haushaltsbuch kann zusätzlich zeigen, wofür du das Geld gedanklich vorgesehen hattest. Diese Perspektiven können auseinandergehen, etwa wenn eine größere Jahresrechnung anfällt. Für die tägliche Kontosicherheit bleibt die Bank-App zuständig, während SayMoney eher beim Rückblick und bei persönlichen Ausgabemustern hilft.
Mein Fazit nach der praktischen Betrachtung
SayMoney - Haushaltsbuch ist eine nüchterne Finanz-App mit einer klaren Aufgabe: Sie soll mir helfen, meine Einnahmen und Ausgaben greifbarer zu machen. Ihre Stärke liegt in der niedrigen Einstiegshürde und in der bewussten Beschäftigung mit dem eigenen Geld. Wer sich eine einfache Routine aufbauen möchte, kann damit nützliche Erkenntnisse gewinnen – besonders dann, wenn kleine Ausgaben bisher kaum aufgefallen sind.
Die Kehrseite bleibt die notwendige Disziplin. Ohne regelmäßige Pflege wird aus dem Haushaltsbuch schnell eine unvollständige Sammlung einzelner Beträge. Die eher mäßige Bewertung und der begrenztere Ansatz sprechen dafür, die eigenen Erwartungen vor dem Download zu prüfen. Ich sehe die Anwendung nicht als universellen Finanzmanager, sondern als Werkzeug für Menschen, die ihre Ausgaben selbst erfassen und daraus Schritt für Schritt bessere Entscheidungen ableiten wollen.
Mein konkreter Rat lautet deshalb: Installiere sie, wenn du eine einfache, manuelle Methode suchst, und teste sie zunächst mit einem klaren Monatsablauf. Lege feste Kategorien fest, trage Käufe zeitnah ein und prüfe einmal pro Woche, welche Muster sichtbar werden. Wenn dir diese Routine leichtfällt, kann SayMoney ein hilfreicher Begleiter sein. Wenn du hingegen Automatisierung, komplexe Planung oder eine gemeinsame Finanzverwaltung erwartest, ist eine andere Lösung wahrscheinlich die bessere Wahl.
Häufig gestellte Fragen zu SayMoney - Haushaltsbuch
Was ist SayMoney – Haushaltsbuch und für wen eignet sich die App?
SayMoney – Haushaltsbuch ist eine mobile Finanz-App, mit der sich Einnahmen, Ausgaben und persönliche Budgets übersichtlich erfassen lassen. Nach dem Einrichten können Nutzer ihre Kontobewegungen manuell dokumentieren, Kategorien vergeben und die Entwicklung ihrer Finanzen nachvollziehen. Die Anwendung eignet sich besonders für Personen, die ihre täglichen Ausgaben besser kontrollieren möchten, ohne ein kompliziertes Buchhaltungsprogramm verwenden zu müssen.
Welche Funktionen bietet SayMoney – Haushaltsbuch für die persönliche Finanzplanung?
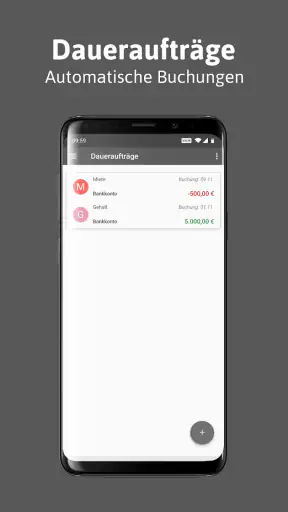
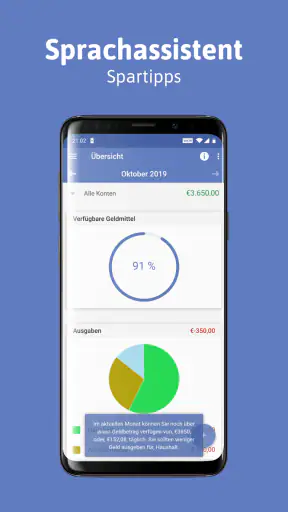
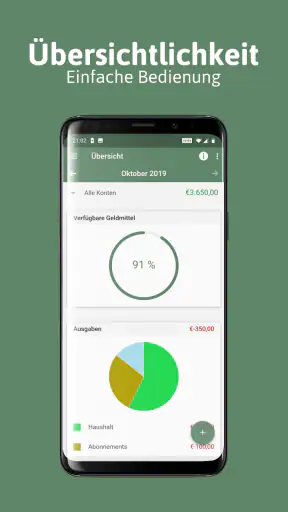
Die App konzentriert sich auf die wichtigsten Funktionen eines digitalen Haushaltsbuchs. Dazu gehören das Eintragen von Einnahmen und Ausgaben, die Zuordnung zu Kategorien sowie Übersichten und Auswertungen zur eigenen Finanzsituation. Je nach verwendeter Version können zusätzlich wiederkehrende Buchungen, mehrere Konten oder individuelle Kategorien unterstützt werden. Dadurch lässt sich die App sowohl für den Alltag als auch für eine längerfristige Budgetplanung verwenden.
Muss ich meine Bankdaten oder Online-Banking-Zugangsdaten in SayMoney eingeben?
SayMoney – Haushaltsbuch ist grundsätzlich für die manuelle Verwaltung persönlicher Finanzen ausgelegt. Das bedeutet, dass Nutzer ihre Einnahmen und Ausgaben selbst eintragen können, ohne zwingend Online-Banking-Zugangsdaten hinterlegen zu müssen. Vor dem Download sollte dennoch geprüft werden, welche Funktionen die aktuell angebotene Version tatsächlich unterstützt und welche Berechtigungen verlangt werden. Wer besonders großen Wert auf Datenschutz legt, sollte die Datenschutzerklärung aufmerksam lesen.
Ist SayMoney – Haushaltsbuch kostenlos nutzbar oder gibt es kostenpflichtige Funktionen?
Ob die App vollständig kostenlos verwendet werden kann, hängt von der jeweiligen Version und dem Angebot im Google Play Store oder App Store ab. Häufig sind grundlegende Funktionen kostenlos verfügbar, während zusätzliche Möglichkeiten über Werbung, In-App-Käufe oder eine Premium-Version freigeschaltet werden. Vor der Installation empfiehlt es sich daher, die Preisangaben, Abonnementbedingungen und Hinweise zu möglichen automatischen Verlängerungen direkt im jeweiligen Store zu kontrollieren.
Wie sicher und zuverlässig ist die Nutzung von SayMoney – Haushaltsbuch?
Für die tägliche Finanzübersicht kann SayMoney eine praktische Unterstützung sein, ersetzt jedoch keine professionelle Buchhaltung oder Finanzberatung. Nutzer sollten regelmäßig Sicherungen erstellen, sofern diese Funktion angeboten wird, und ihr Gerät durch eine Displaysperre schützen. Da persönliche Finanzdaten besonders sensibel sind, ist es wichtig, die Datenschutzinformationen, Speicherorte und benötigten App-Berechtigungen zu prüfen. Außerdem sollten wichtige Belege und Kontoinformationen nicht ausschließlich in der App aufbewahrt werden.












